

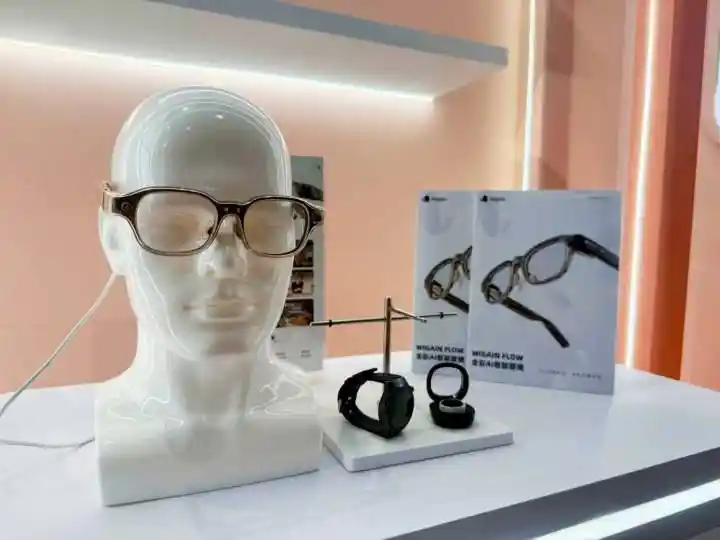
深圳近期一场智能穿戴产业产销对接会,像一面棱镜,同时照出了广东AI眼镜产业的底气与隐忧。场内是产业链上下游的B端精准对接,需求清单与供给方案双向匹配;场外是面向全球的C端直播带货,订单数据实时跳动。几家本土企业的成绩单格外亮眼:影目科技海外营收占比从15%跃升至35%,谷东智能AR业务预计年销售额达6000万元,更有东莞企业的AI眼镜出货量占到全球近一半。
这些数字足以支撑起“广东造”的新名片,但如果只盯着出货量占比,很容易错过更关键的问题:当下的繁荣能持续多久?当全球每两副AI眼镜就有一副产自广东,产业下一步的竞争,究竟拼什么?
产业链密度:难以复制的制造护城河
广东智能眼镜产业的崛起,靠的从来不是某一家龙头企业的单点突破,而是大湾区完整的产业分工体系形成的集群效应。深圳聚焦方案设计与品牌运营,东莞承担整机制造与零部件配套,广州补足光学与声学器件的研发生产,在一小时通勤圈的产业半径内,90%以上的零部件都能就地配齐。
这种产业链密度,是短期内难以复制的核心优势。东南亚、印度可以建起标准化的组装工厂,却无法复制这样密集、成熟、响应极快的配套网络。消费电子行业迭代速度快,一款产品从设计修改到样品落地,本地配套体系可以将周期压缩到数天;如果跨区域甚至跨国调配零部件,仅物流与沟通成本就会大幅拉长研发周期,更遑论量产阶段的良率爬坡、工艺调整。对AI眼镜这种仍在快速迭代的新品类来说,供应链的响应速度,直接决定了企业能否跟上市场节奏。
更值得关注的是,这条曾经以“接单生产”为核心的制造链条,正在发生方向性的转变。对接会上,影目科技发布了六大上游核心零部件采购需求,芯视佳开放了硅基OLED整体解决方案,蚂蚁数科则呼吁行业共建国产化供应链。当终端企业不再只是被动接受上游的元器件供给,而是基于市场需求反向定义产品规格、牵引上游研发,当方案商开始将核心技术模块化开放给全行业,意味着整个产业正在从“制造组装”向“产品定义”升级。这是产业成熟度跃升的关键信号——广东企业不再只是全球AI眼镜的“代工厂”,开始逐步参与到产业标准与技术路线的制定中。
繁荣背后的隐忧:配得齐不等于控得住
但硬币的另一面是,越是站在规模之巅,产业的结构性短板就越刺眼。参会企业提交的一份份核心需求清单,几乎都指向同一个方向:低功耗AI SoC芯片、高端微显示器件、长续航电池方案……这些被反复提及的关键词,恰恰是当前广东乃至全国智能眼镜产业的卡脖子环节。
“配得齐”不等于“控得住”。哪怕一副眼镜能支持200种语言实时翻译,能实现流畅的AR交互,只要核心的AI芯片、微显示面板依赖进口,产业的利润大头就会持续流向海外厂商,供应链的自主可控也无从谈起。一旦外部环境出现波动,核心元器件断供或涨价,整个产业都会直接受到冲击。规模越大,这种受制于人带来的风险就越突出。
比元器件依赖更隐蔽的问题,是行业内普遍存在的重复研发消耗。中国联通的麻涛在会上提到的“从零走一遍”困境,戳中了大量中小企业的痛点:每家企业做AI眼镜,都要从头完成芯片选型、系统适配、大模型调优、功耗优化这些基础工作,大量研发资源消耗在同质化的底层环节,既拉长了产品上市周期,也抬高了创新的门槛。
这本质上说明,广东智能眼镜产业链的“物理连接”已经足够紧密——企业离得近、拿货方便、沟通顺畅,但“化学融合”还远远不够。产业缺的不是工厂和产能,而是能将共性技术封装起来、提供给全行业使用的公共服务“中间层”。大企业有能力自建完整的研发体系,广大中小企业却很难承担从零搭建底层技术团队的成本,这也是很多初创团队倒在“样机到量产”之间的重要原因。
破局关键:把产业“中间层”做实
破局的核心,恰恰在于把这个缺失的“中间层”做实。对接会上亮相的国家人工智能应用中试基地(移动终端方向),以及已经投入运行的粤港澳大湾区工业互联网公共技术服务平台,正在提供可行的解题思路。
这类公共服务平台的核心价值,从来不是替代企业做创新,而是把行业共性的底层环节标准化、接口化、公共化。比如中试基地将算力支撑、大模型适配、eSIM联调、功耗测试这些每个企业都要做的工作,封装成可直接调用的公共服务;工业互联网平台则让设计图纸不出园区就能完成打样试制,快速验证工艺可行性。对中小企业和创业团队来说,这意味着不用再投入重金搭建完整的底层研发与中试体系,就能快速推进产品从原型到量产的落地,大幅降低了创新的“启动成本”,也缩短了跨越“死亡谷”的周期。
这背后其实是产业扶持逻辑的转变。过去地方支持产业发展,更多是补贴终端产品、扶持龙头企业,追求的是短期的产能与出货量增长;而现在,政策重心正在从“补贴产品”转向“补贴能力”,从“扶大扶强”转向“育新育小”。比如对通过中试基地评估的企业给予最高30%的政策支持,引导资本“投早投小”,本质上都是在为产业的长期创新能力打底。只有当大量中小创新主体都能低成本参与进来,整个产业才能保持持续的迭代活力,而不是陷入少数巨头主导的同质化竞争。
当然,公共平台的建设也不是一蹴而就的。目前这类服务仍处于起步阶段,覆盖的环节、服务的深度还有很大提升空间。如何让平台的技术服务真正贴合企业的实际需求,如何建立可持续的运营机制,避免变成只重展示的形象工程,也是接下来需要持续磨合的问题。
出海只是起点,全球化竞争才刚开场
也要清醒地看到,当下的出海成绩只是起点,真正的全球化竞争才刚刚拉开序幕。根据Omdia的预测,2025年全球AI眼镜出货量约为870万台。这个数字放在消费电子赛道里,其实仍处于市场教育的早期阶段,真正的大规模爆发尚未到来。
市场早期往往意味着格局未定,也意味着窗口期不会一直敞开。现在广东凭借供应链优势拿到了过半的出货量,但随着国际科技巨头陆续加大投入,随着其他国家和地区的产业配套逐步完善,当前的规模优势并非牢不可破。如果停留在整机组装的优势上,不往核心技术与产业生态层面延伸,等到市场真正爆发的时候,很可能依然只是赚取微薄的加工利润,错失产业定义权。
对广东来说,当下最该做的不是庆祝出货量占比,而是借当前的市场先发优势,集中完成三件事。其一,以真实场景应用倒逼核心技术迭代,用消费、工业、医疗等多元场景的具体需求,牵引芯片、微显示、电池等核心元器件的攻关方向,让技术研发不脱离市场实际。其二,以中试平台、产业联盟为纽带,整合分散的研发资源,减少低水平重复投入,让共性技术成果惠及全行业,把产业链的密度优势转化为创新密度优势。其三,以金融支持与全球渠道网络为杠杆,帮助更多中小企业跨过“能做出产品”到“能打开市场”的鸿沟,从单纯的硬件出海,逐步走向品牌出海、标准出海。
一副小小的AI眼镜,能成为广货出海的新名片,是大湾区制造业几十年积累的结果。但“广东造”的含金量,从来不只看出货量有多大,更要看核心技术有多少掌握在自己手里,要看产业有没有持续自我迭代的能力。只有当整条产业链既能“造得好”,又能“控得住”,还能“持续进化”,“广货行天下”才不会是一阵风的行情,而是一条越走越宽的长期路径。
这场产销对接会是产业协同的新起点,而真正的考场,在全球消费者的长期选择里,在下一代核心技术的定义权中。广东能否把今天的规模优势,转化为明天的标准话语权,决定了这张AI眼镜的产业名片,最终能有多厚重。


