

拧开一副AI眼镜的镜腿外壳,露出的主板宽度不到两指。主控SoC贴在板身中央,存储芯片直接叠在它的背面,周围挤着电源管理芯片、触摸控制器、音频功放,还有一颗专门负责语音唤醒的小芯片。板尾贴着一颗六轴传感器,前框的角落藏着千万像素摄像头和配套的图像传感器——这就是当下主流无屏AI眼镜的全部核心硬件。
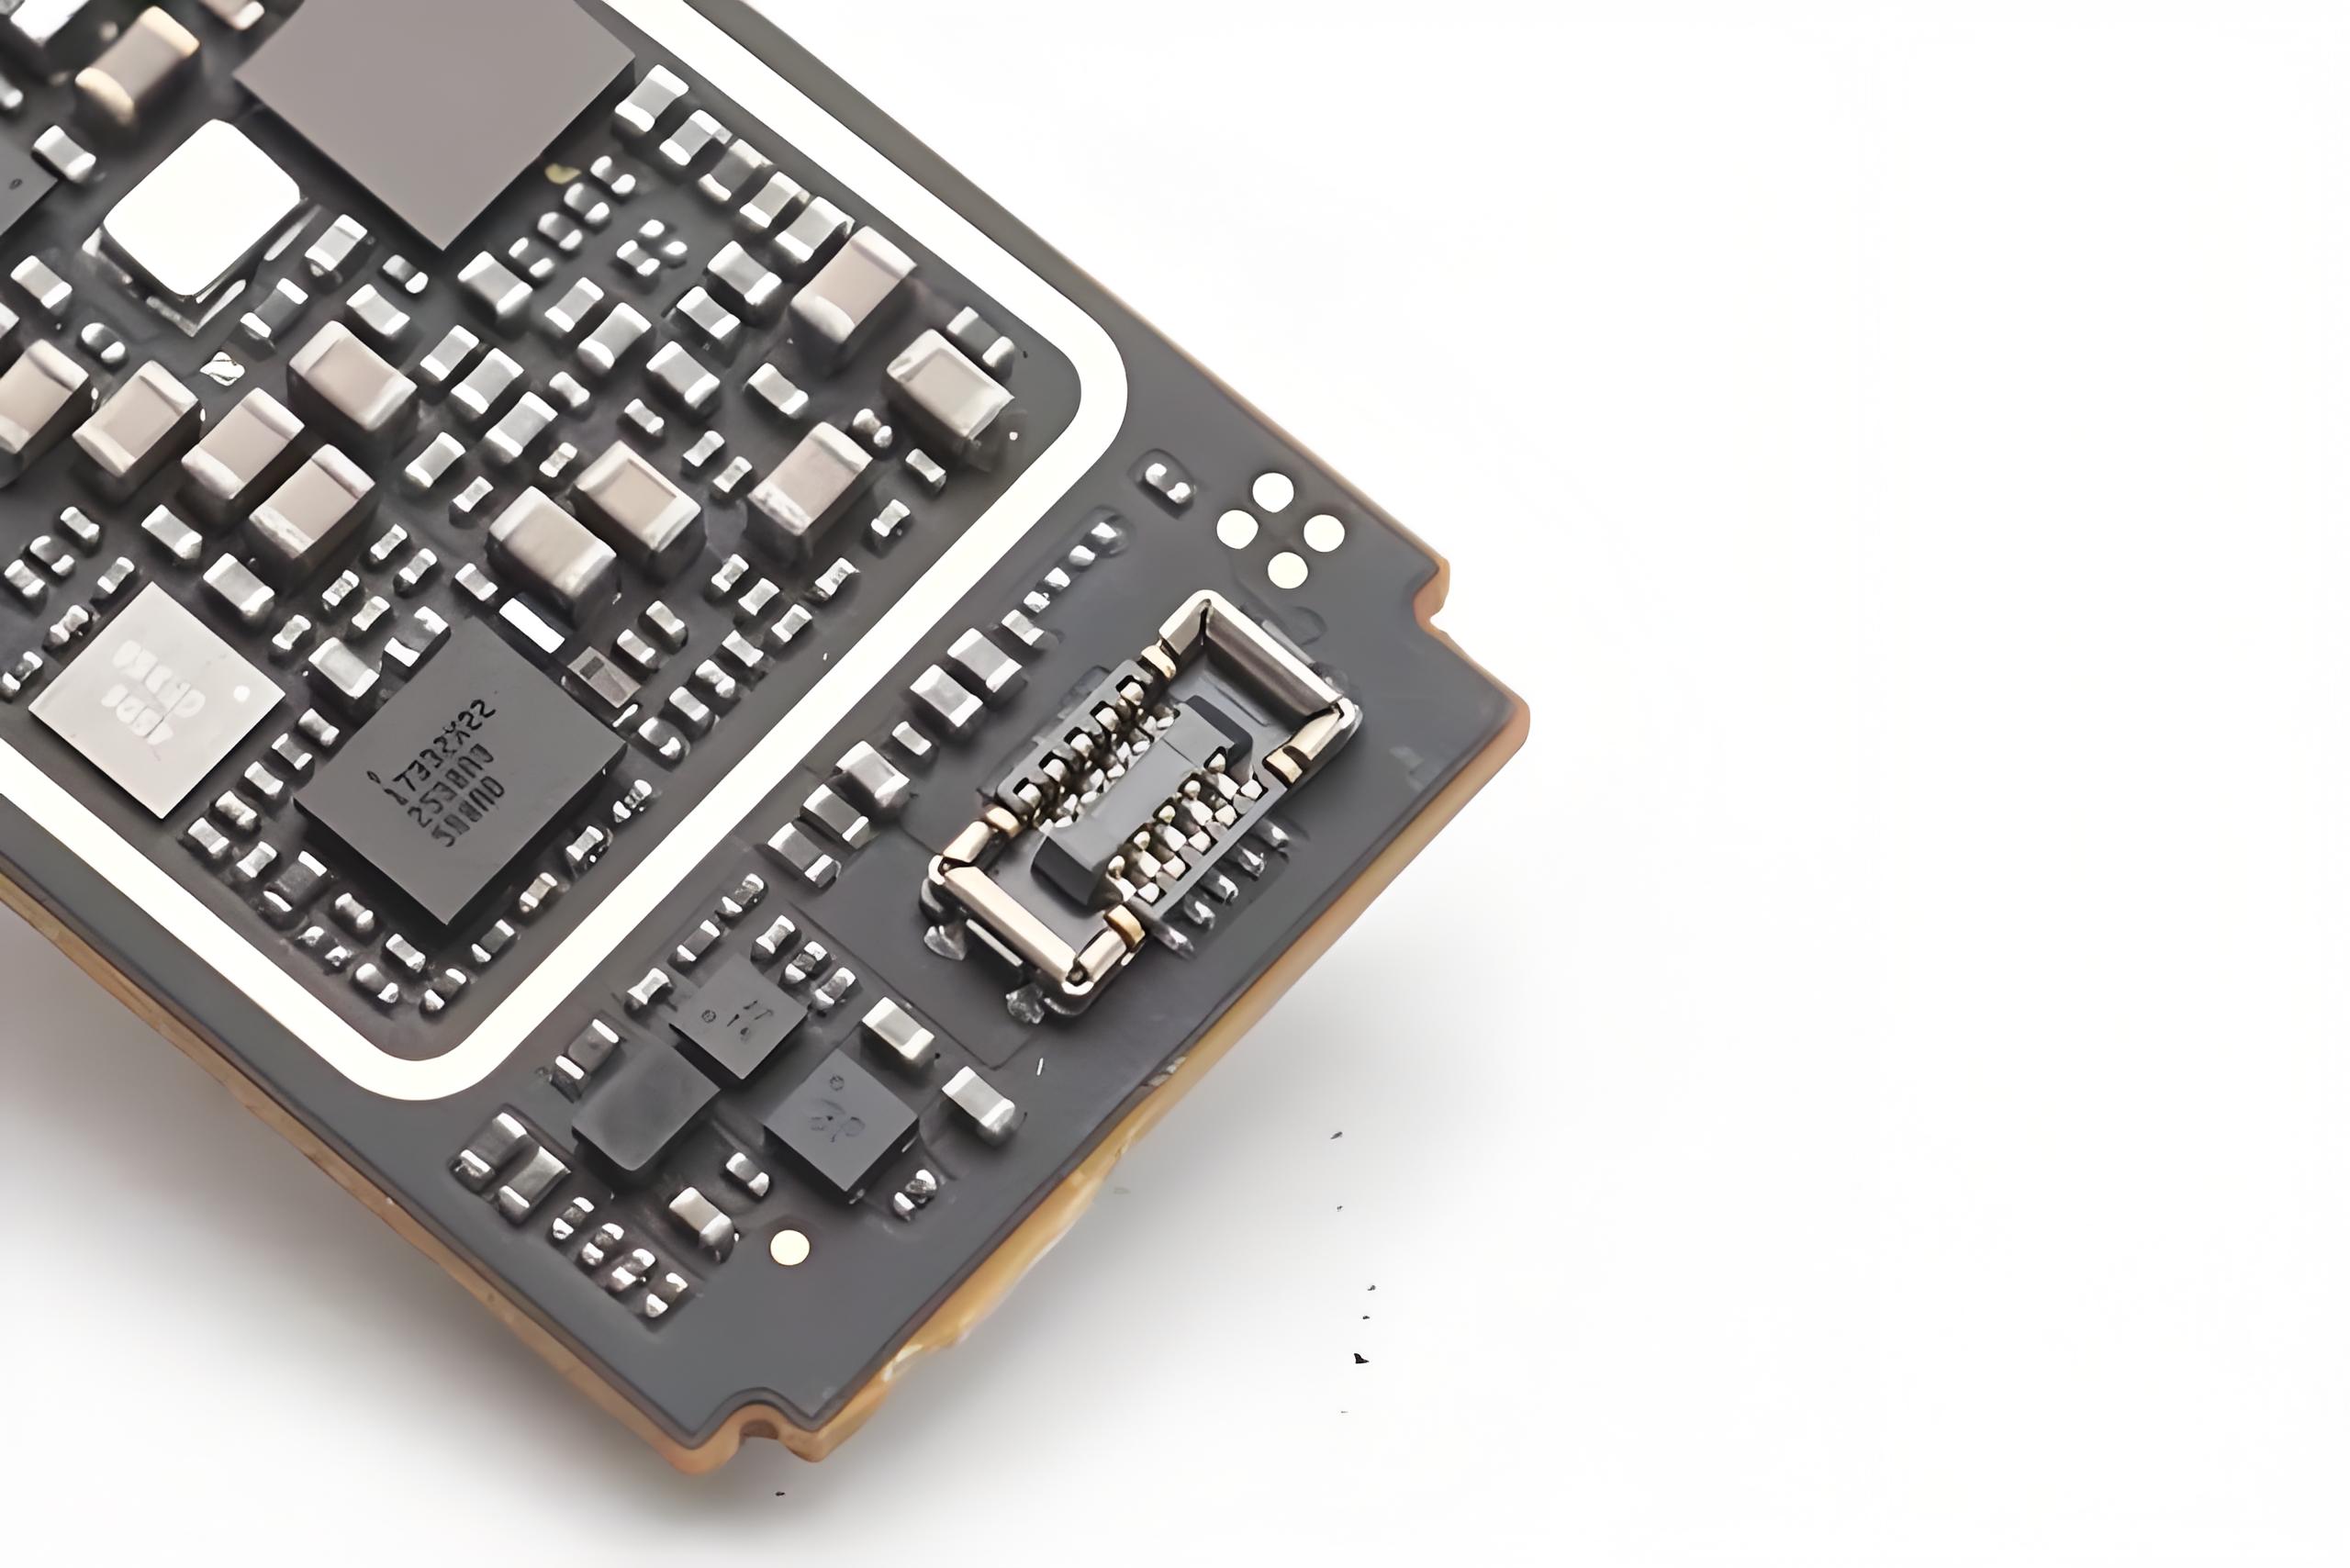
数下来,真正承担计算功能的芯片不过十来颗,剩下的大多是电源和外围器件。但就是这一小片主板上的芯片,撑起了整机一半以上的硬件成本。参照Ray-Ban Meta的拆解数据,全套芯片占综合硬件成本的五成以上,单颗主控芯片的报价就占到总成本的三成多。
现在市场的主力,恰恰是这些不带显示屏幕的产品。Counterpoint统计显示,2026年上半年全球AI眼镜出货量同比增长263%,其中无显示产品占总出货量的96%,同比增速258%;剩下4%是带显示的AR与AI眼镜,基数更小,但增速达到449%。IDC的全年预估是,2026年全球智能眼镜出货2368.7万台,中国市场491.5万台,中国厂商贡献了全球45%的份额。
11月12日,三星联合谷歌、Gentle Monster、Warby Parker推出的Intelligent Eyewear开启预售,12月10日将在美国和韩国上市。三十种不同的镜框设计,整机重量控制在约41克,美国市场Warby Parker系列起售价395美元,Gentle Monster系列在449到489美元之间,韩国市场仅上架Gentle Monster款,起价65万韩元。这一代产品同样没有配备屏幕,全部交互依赖语音、触摸和摄像头,核心算力来自高通骁龙AR1 Gen 1,搭配2GB内存与64GB存储。
一副41克的眼镜,算力、影像、连接、续航全都要兼顾,芯片的布局和选型几乎决定了产品的上限。从主控到协处理,从存储到外围,再到带屏款额外的显示驱动,每一颗芯片的取舍,都是重量、功耗、成本和功能之间的反复权衡。
主控两档:差出三四百元的分水岭
主控芯片是整副眼镜的算力核心,目前市场清晰地分成了两档,中间横着40到50美元的成本差距,折合人民币三四百元——这也是千元档和中高端产品最核心的硬件分界。
高通骁龙AR1 Gen 1是中高端机型的标配。这颗芯片采用四核Kryo架构,主频1.9GHz,集成Adreno GPU,第三代Hexagon NPU支持INT4与INT8精度,Spectra双14位ISP最高支持1200万像素照片拍摄,以及600万像素、30帧的视频录制,慢动作可实现720p 120帧。芯片内部还集成了显示输出通路,可驱动双目1280×1280、60Hz的显示屏幕,三星本次的无屏款没有用到这部分能力,但芯片本身保留了完整规格。制程方面高通没有公开参数,仅在产品介绍中提及“先进工艺与优化封装”,业界普遍认为是4nm工艺,并非官方口径。按申万宏源的拆解测算,这颗芯片的成本在50到60美元之间。
另一档是紫光展锐W517,采用12nm工艺,CPU架构为1颗2.0GHz的A75核心加3颗1.8GHz的A55核心,GPU为IMG8300,主频800MHz,支持1080p 30帧编解码,官方给出的架构支持双摄并行,单颗成本约10美元。
两者的核心差距,落在影像处理链路上。AR1的双ISP是为实时视觉问答设计的——当用户调用AI助手分析眼前的物体时,拍摄、编码、推理需要在一条链路上连续完成,对ISP的吞吐和延迟有很高要求。W517的影像规格低一档,基础拍摄功能可以满足,但双摄并行和实时视觉推理的余量要小得多。
选型的分界也很清晰:三星、Meta、小米、Rokid的中高端产品都选择了AR1,看重的就是完整的实时视觉链路;字节的豆包一代眼镜也曾规划采用AR1方案,最终在量产前叫停。而把价格压到999元的闪极AI拍拍镜,核心成本优势就来自W517,搭配2GB+32GB存储、索尼1600万像素123度超广角摄像头,靠主控芯片省下的成本,把整机拉进了千元区间。
双芯逻辑:为了功耗的精打细算
很多人会疑惑:一副没有屏幕的眼镜,为什么要放两颗计算芯片?答案藏在功耗里。眼镜的电池容量只有几百毫安时,待机时长是核心体验指标,让高性能主控全程待命,功耗根本扛不住。
小米AI眼镜的方案很有代表性:AR1 Gen 1加恒玄BES2700H,两颗芯片分工明确。BES2700H作为协处理芯片全程常驻,负责监听唤醒词、处理触摸操作、维持蓝牙连接,只有接收到唤醒指令,才会把AR1从休眠状态唤醒来处理重负载任务,运算完成后立刻让大核回到休眠状态。相当于让低功耗的哨兵常年站岗,高性能的主力只在需要的时候冲刺,中间的无效功耗被直接切掉。
恒玄的新一代协处理芯片已经往上走了一步。BES2800采用6nm FinFET工艺,集成双核Cortex-M55加双核BECO NPU,可选配Tensilica HiFi 4 DSP和Wi-Fi 6,片内共享8.3MB SRAM,闪存直接封装在芯片内部,封装为220脚BGA。蓝牙版本的标注在不同来源里有差异:拆解报道中写的是蓝牙5.4,恒玄官网当前标注为蓝牙6.1。相比上一代BES2700,这颗芯片的CPU算力翻倍,NPU算力达到四倍,音乐播放状态下的工作电流仅4mA。
也有产品选择单芯方案。雷鸟iO就直接用了一颗恒玄的协处理芯片,因为它的定位是单色显示加提词、翻译这类轻量任务,单颗芯片的算力足够覆盖,同时省下了双芯占用的面积和成本。
关于这颗芯片的价格,不同报道的数字相差悬殊:有报道正文写单颗400元,同一篇文章的BOM明细里却标注70元,连同内存在内的主板总成本280元。按整机BOM 1758元计算,70元占比4%,400元则要占到23%——后者对于一颗6nm工艺的穿戴级SoC来说明显偏高,也和280元的主板总成本无法匹配,行业内普遍采信的是70元左右的成本。搭配的电池是豪鹏的钢壳电芯,容量240mAh,配合2000mAh的充电盒,眼镜本体续航约2天,带充电盒总续航约10天。
Meta走的是另一条技术路线。Ray-Ban Display采用AR1 Gen 1搭配恩智浦RT700系列MCU。TechInsights的拆解把眼镜和配套的神经腕带算作一套系统,高通组件占这套系统物料成本的15.7%;腕带单独占7.2%,主控是高通QCC5100-001。需要注意的是,15.7%的比例里已经包含了腕带那颗QCC5100芯片,7.2%是整个腕带的成本占比,两者分母相同但存在重叠,不能直接相加。
堆叠的艺术:把存储压在主控背上
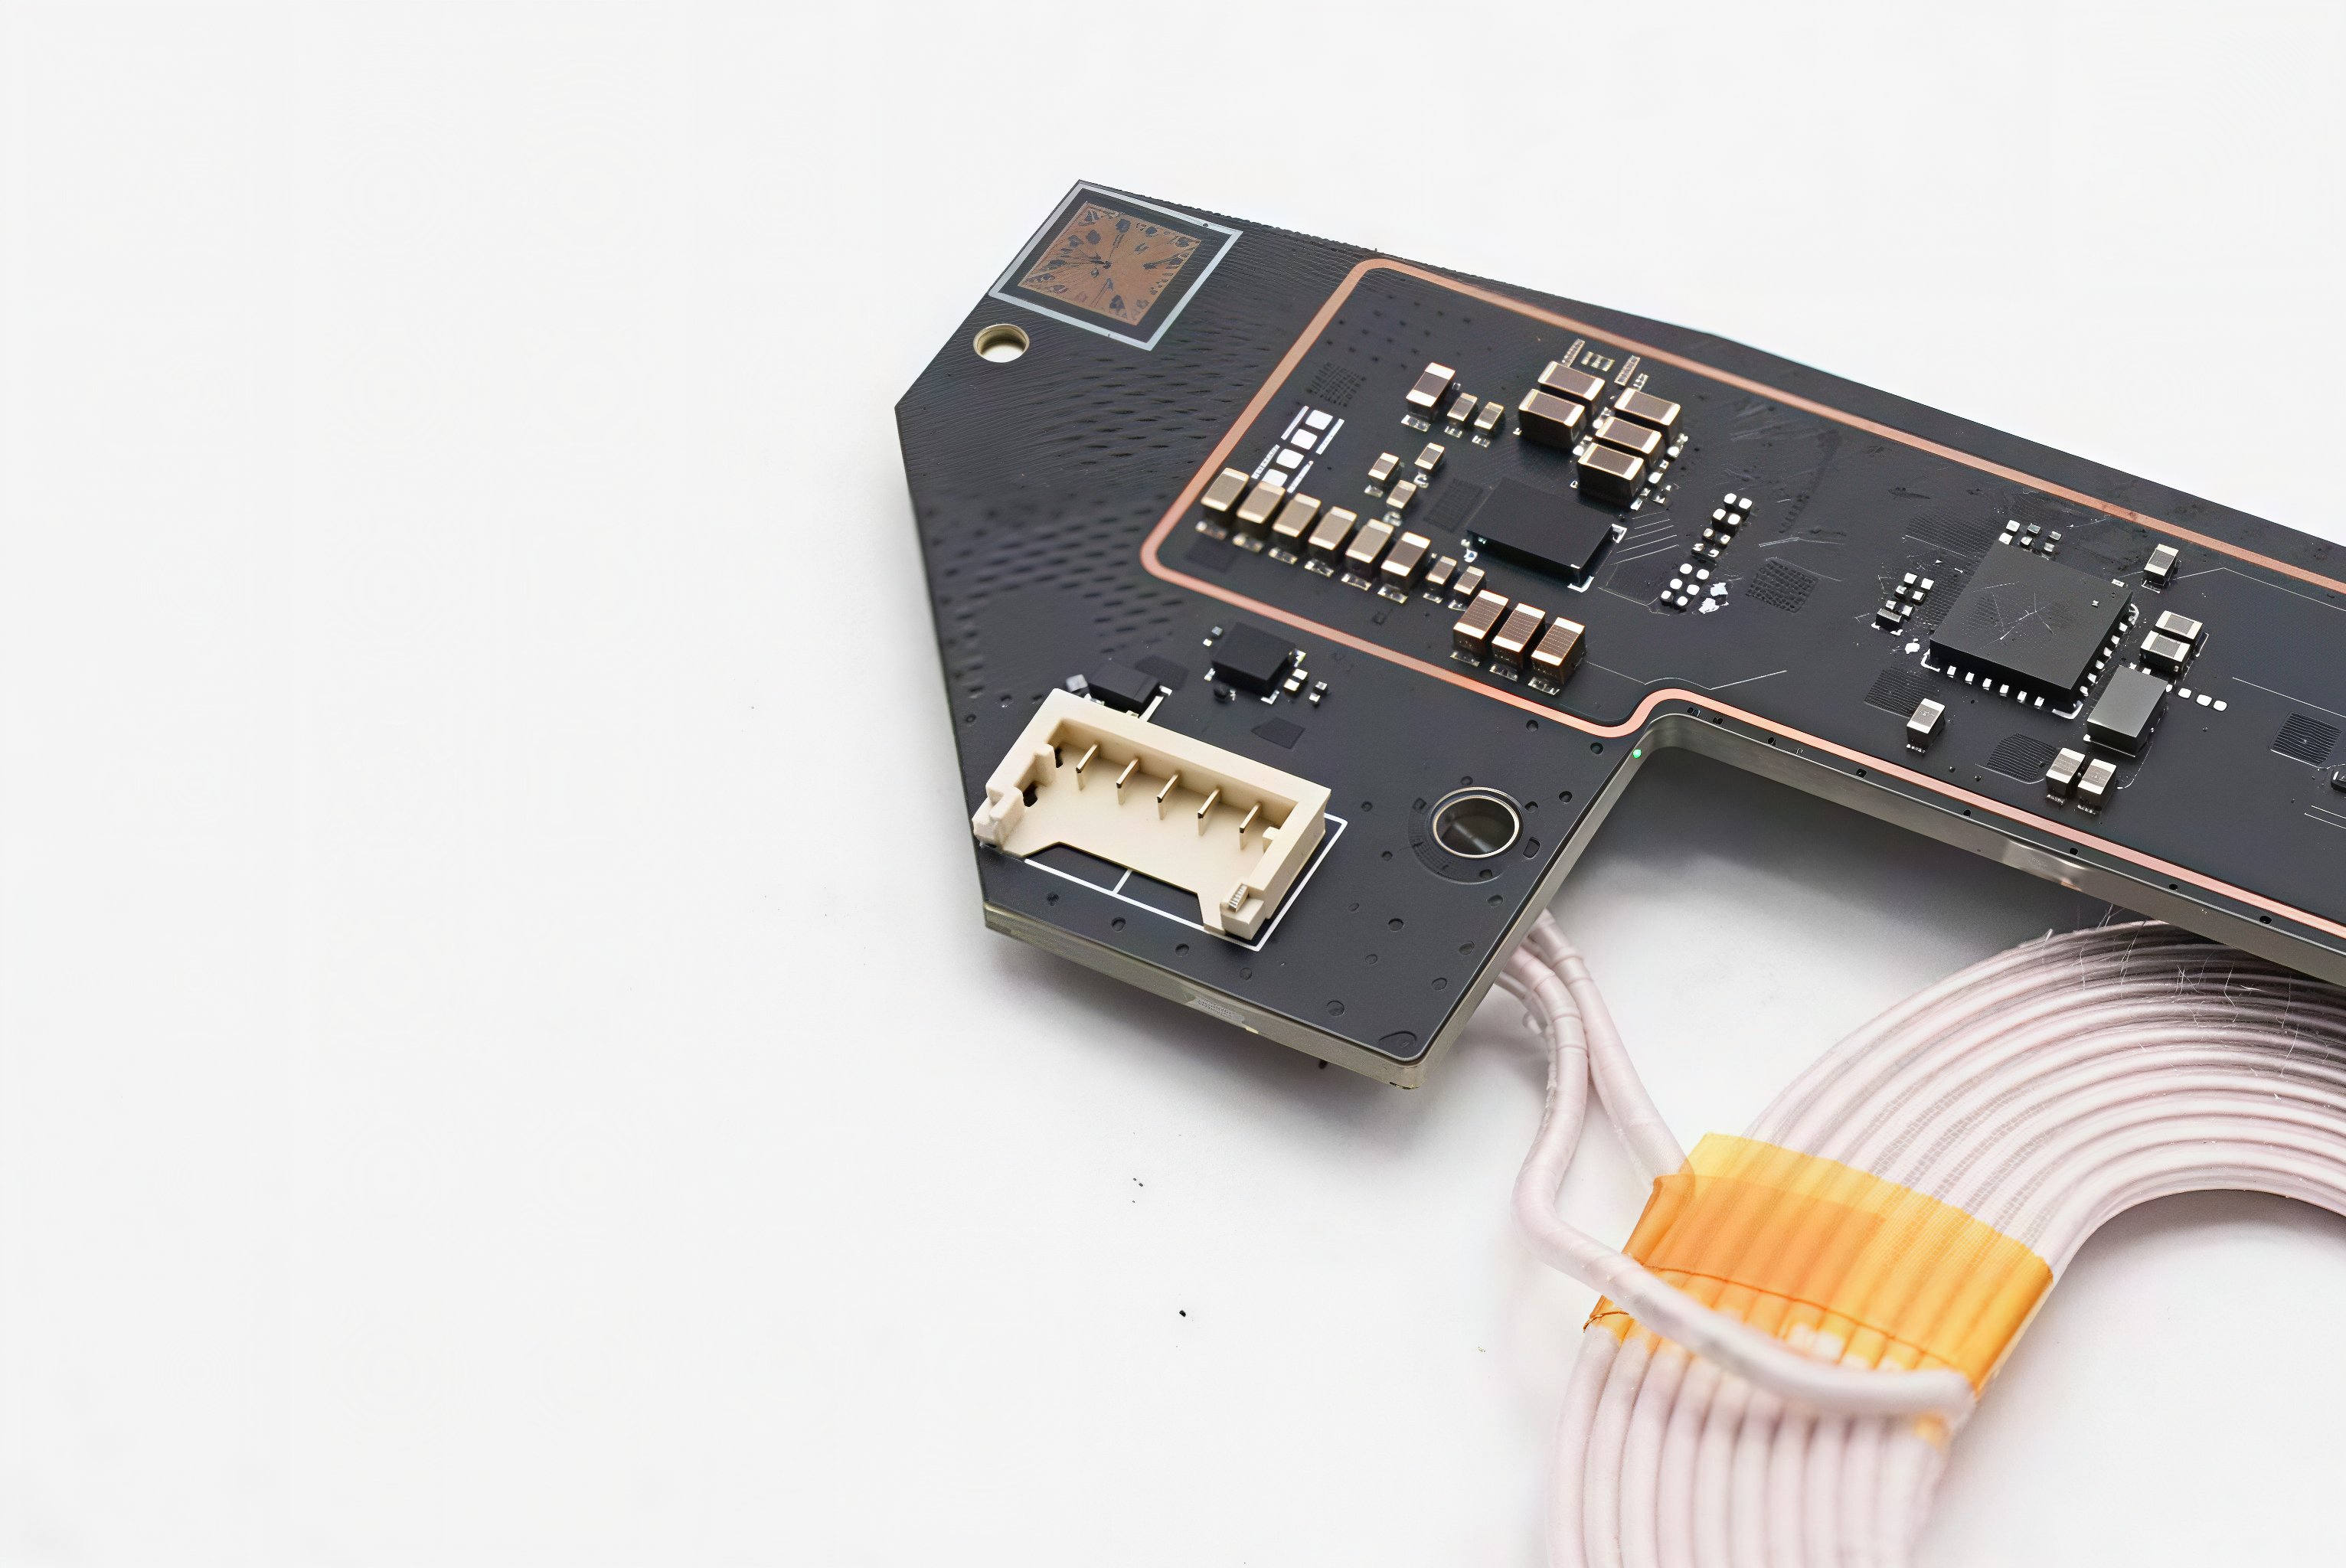
镜腿内部的空间,是AI眼镜硬件设计最核心的约束条件。宽度、厚度都有极限,多一毫米的空间,要么留给芯片加功能,要么留给电池提续航,每一处都要精打细算。
Ray-Ban Meta给出的解法是垂直堆叠:把内存和闪存合封成一颗ePOP芯片,直接叠在主控芯片的背面。它采用的佰维BWCK1EZC是LPDDR4X加eMMC 5.1的合封方案,容量组合为2GB内存加32GB闪存,封装尺寸8.0×9.5×0.8毫米。器件标称内存频率4266Mbps,闪存顺序读写速度310MB/s和240MB/s。这里有个容易混淆的口径:高通给AR1 Gen 1标注的LPDDR4x上限是2100MHz,和器件标称的4266Mbps并非同一统计口径,实际运行频率由平台配置决定,不能直接拿两个数字做对比。
上下堆叠的好处非常直接:同样容量下,比平铺贴片节省约60%的主板面积,还省掉了芯片之间的走线。对于镜腿里寸土寸金的腔体来说,这省下的面积,直接决定了电池能做多大,整机重量能轻多少。
外围芯片:每加一颗都要算功耗账
除了主控、协处理和存储,剩下的就是一圈外围芯片:触摸、语音唤醒、音频功放、传感器、图像传感器等等。这些芯片单颗成本都不高,但每多一颗,就多一份待机电流,多占用一点空间。
闪极那款999元的AI眼镜有过完整的拆解清单:主控是展锐W517,触摸芯片用海栎创CST812T,语音唤醒芯片为国芯微GX8002,存储来自佰维的2GB+32GB方案,扬声器功放是艾为AAP8,扬声器为瑞声0920,一颗麦克风来自歌尔,图像传感器是索尼471,另外两颗麦克风来自TDK。算下来,核心器件的国产化率超过90%,海外器件只剩下图像传感器和部分麦克风。
对眼镜这类穿戴设备来说,待机功耗是以微安为单位计算的。多一颗常开的传感器,待机时间就要重新评估;多一个功能模块,就要对应调整电源管理策略。外围芯片的取舍,本质上是功能和续航的平衡:少一颗就少一个功能,多一颗就多一份功耗负担,没有绝对的对错,只看产品定位。
带屏款:成本结构是另一套逻辑
如果加上显示屏幕,AI眼镜的成本逻辑会彻底重构。无屏款里芯片占大头,带显示的AR眼镜里,光学显示模组要占到整机成本的40%到50%,主控芯片占比降到20%到30%——省主控省下来的钱,全被光学模组吃掉了。
雷鸟iO的拆解能很清楚地看到这一点。它的光波导采用鲲游光电的衍射方案,蓝湖波导厚度不足0.6毫米,重量约3克;显示面板是诺视的0.06英寸Micro-LED,型号M06,分辨率540×280,像素间距2.5微米,面板支持240Hz刷新率,整机显示运行在60Hz,采用QSPI接口,LGA/FPC封装;光机由雷鸟自研,萤火光引擎Nano的体积仅0.085立方厘米。根据追焦FocusXR的调研,这套双目光学模组的物料成本约840至860元。
显示驱动芯片的选型,通常跟着光机方案走。MicroLED是电流驱动,恒流源的精度直接决定灰阶表现;LCoS是电压驱动,接口多采用MIPI或者并口。诺视M06用QSPI接口,意味着驱动逻辑已经集成到了面板一侧,主控不需要再单独输出一路并行总线,进一步节省了主板空间。
代价也很明显,都写在重量和续航上。Rokid Color双目全彩AR眼镜做到了55克(不含鼻托),售价4999元起,交付排期已经到2027年4月。小米无屏AI眼镜配263mAh电池,不开启显示功能续航8.6小时;Rokid Glasses混合使用续航约6小时,如果全程开启显示,媒体实测续航会缩短到3小时左右。
数据迷雾:先分清口径再谈数字
讨论AI眼镜的市场和成本,最容易踩的坑是口径不一致。同样是出货量、同样是芯片占比,统计范围不一样,数字可能差出一倍。
最典型的是出货量数据。Counterpoint说上半年全球出货增长263%,Omdia的数据是420万台、增长127%,两个增速差了一倍多。核心原因是统计边界不同:Counterpoint明确说明自己的统计范围包含无屏AI眼镜和AR&AI眼镜两类,并且给出了96%和4%的形态拆分;Omdia只给出了总量,没有公开品类定义。基数和范围都对不齐,Counterpoint又没有公布绝对出货量,两个数字根本无法直接换算。市场份额也是两套体系:Counterpoint口径下Meta占无屏市场的94%,Omdia口径下Meta占AI眼镜总出货的81.3%,两者并非同一维度。
芯片成本占比也是一样。维深对Ray-Ban Meta的拆解显示,整机BOM成本149美元,加上ODM/OEM费用后的综合硬件成本为164美元;全套芯片合计85.6美元,占综合硬件成本的52.2%,其中高通一家的器件(SoC、Wi-Fi蓝牙、电源管理)就有58.9美元,占比35.91%。而小米AI眼镜只算主控加协处理两颗主芯片,占整机BOM的37%。一个是全套芯片、分母为综合硬件成本,一个是两颗主芯片、分母为纯BOM,两个数字的统计口径完全不同,不能直接拿来对比。
带显示的产品就更不能套用这个比例。光学模组占四到五成,主控占两到三成,两块加起来就吃掉了七成成本,剩下的电池、结构、外围再分剩下的份额,和无屏款的成本结构几乎没有可比性。
四个未解开的死结,和芯片厂商的方向
AI眼镜的出货量在涨,但行业的核心问题并没有完全解决。四个现实的约束,横在产品普及的路上。
第一个是重量。行业里反复被引用的舒适分界线是50克,超过这个重量,长时间佩戴的压感会非常明显。2026年的新品已经把40克及以下做成了主流,占比接近七成。三星这次做到41克,一个重要手段是采用分体式计算——把一部分运算任务甩给配对的手机,以此减轻眼镜端的算力负载和硬件体积。代价也很直接:当配对的手机不在身边,依赖手机计算的那部分功能就无法使用。
第二个是续航。263mAh的电池塞进镜腿,已经是当前结构下的极限,持续录像只有45分钟。芯片工艺再优化,功耗再降低,也不可能在现有电池技术下做出十倍的续航提升。续航焦虑,是所有穿戴设备的共同难题,AI眼镜也不例外。
第三个是价格。国内的智能穿戴国补政策,按扣除各环节优惠后最终售价的15%补贴,单件补贴封顶500元,且仅限单价6000元以内的产品,3000元档的产品补完后价格在2550元左右。而千元档位能不能成立,核心就是展锐W517那10美元的主控成本——没有这颗高性价比的芯片,千元AI眼镜的价格根本打不下来。
第四个是最根本的需求。IDC的数据显示,2026年二季度中国智能眼镜出货61.1万台,同比下降8.0%,这是这个品类第一次出现单季度负增长。全年整体还在高增长的区间里,突然掉出一个负增长的季度,说明尝鲜的用户买过一轮之后,真正的刚需还没出现——大多数人还没找到非戴不可的理由。
现在的芯片厂商,发力点非常集中:一件事是把存储进一步集成到主控上,靠堆叠省面积;另一件事是把协处理芯片做小、做低功耗,靠分工省待机电流。前者决定镜腿能做多细、整机能有多轻,后者决定眼镜能撑多久、不用天天充电。
在41克的镜框里,空间和功耗都是硬约束。谁能把外围器件减到最少,把算力和功耗的平衡做到最优,谁就能被更多终端厂商选进方案里。AI眼镜的竞争,最终还是会落到芯片这方寸之间的打磨上。


