

但很少有人会意识到,一副看起来平平无奇的眼镜,背后同时站着六家分属不同领域的产业链企业:有的主攻光波导镜片,有的提供超薄存储芯片,有的负责核心计算与显示驱动,还有的专攻轻量化材料与整机结构协同。没有一家能独立把产品做出来,也没有一个环节可以被单独拎出来定义成败。
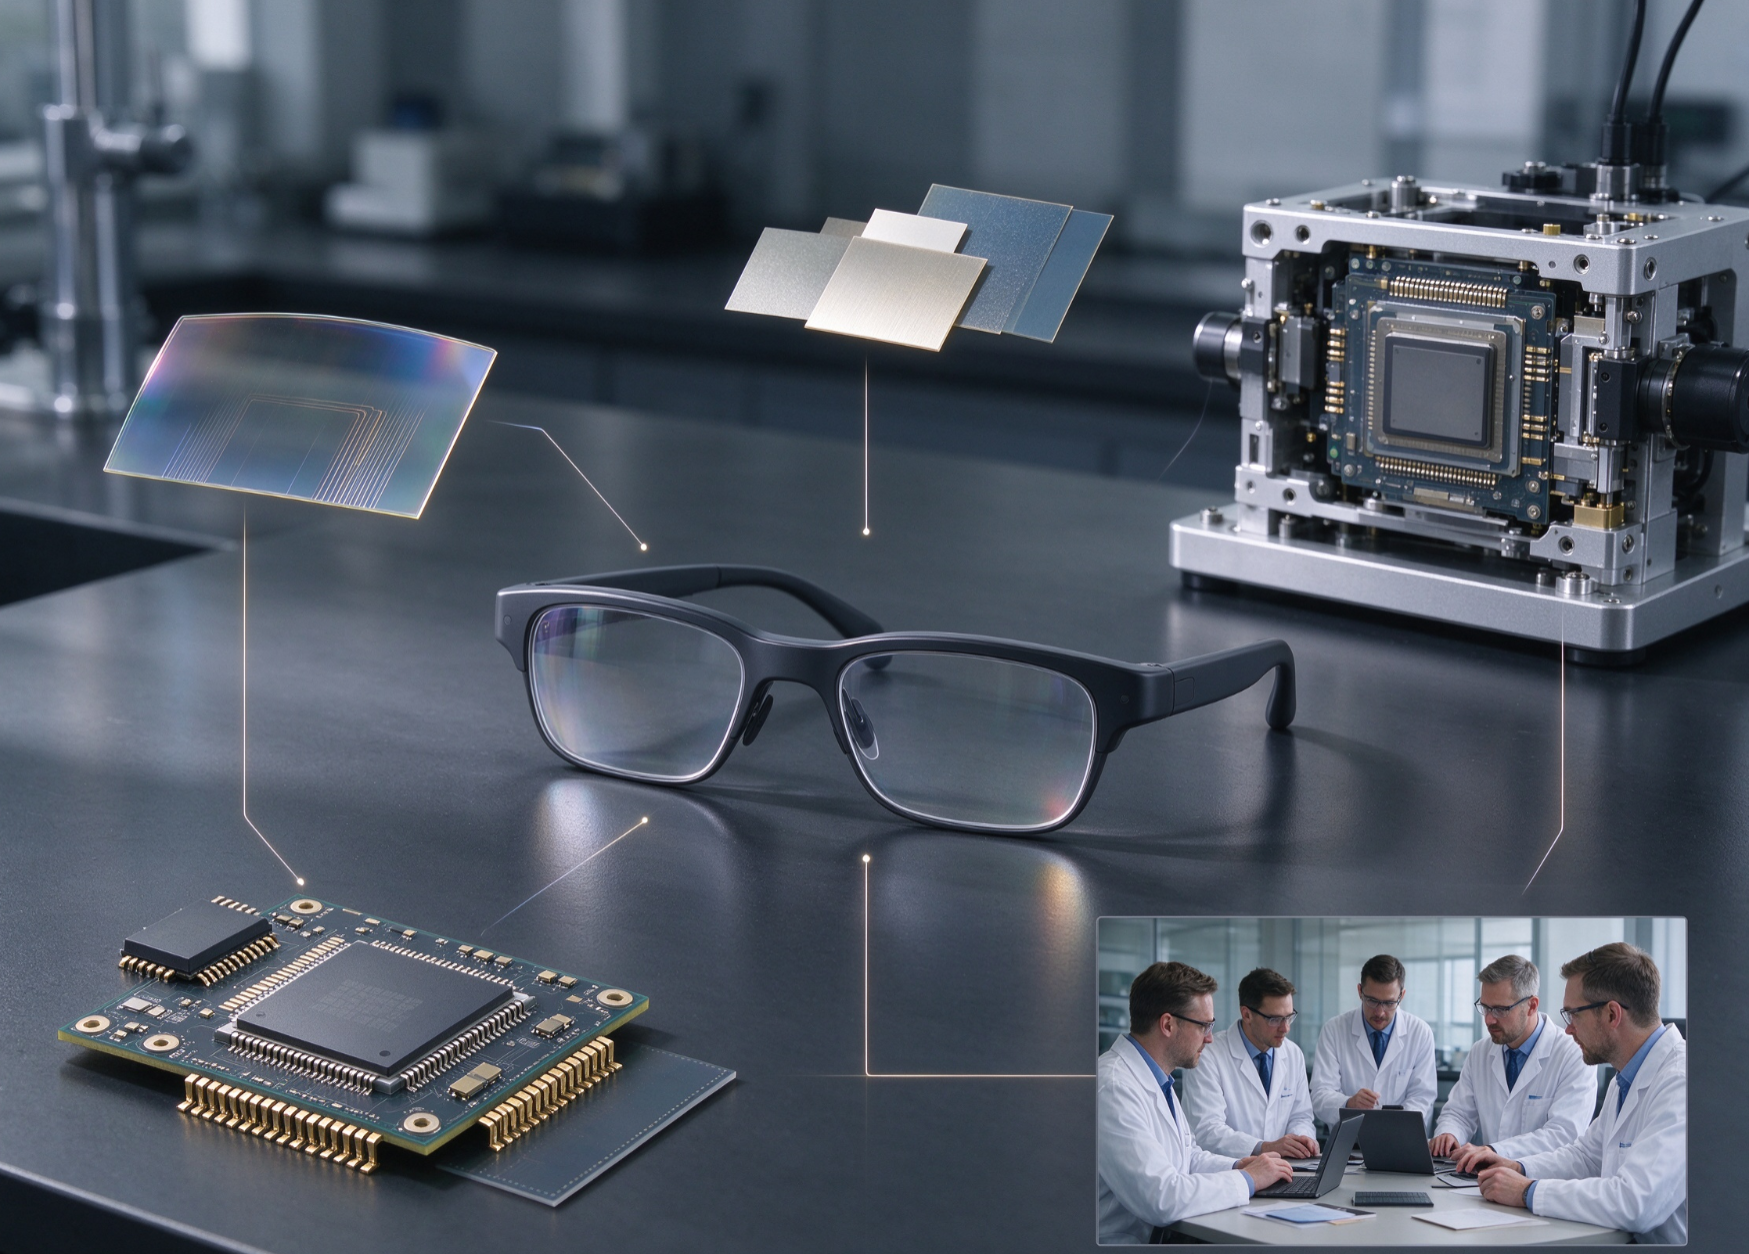
这恰恰戳中了当前AI硬件竞争中最容易被忽略的事实:当赛道从概念演示走向消费级落地,决定产品能不能走进普通人生活的,从来都不是某一项惊艳的单点技术,而是整条产业链能不能协同起来,把复杂的技术问题,揉进一副足够轻、足够稳、足够便宜的眼镜里。
“轻几克”的背后,是一整套互相牵制的产业难题
对所有AI眼镜厂商来说,“轻”都是一道绕不过去的生死线。
用户的容忍阈值其实非常苛刻:镜框重量多几克,鼻梁的压迫感就会成倍上升;镜腿宽出几毫米,佩戴的违和感就会大幅增加;连续佩戴半小时后如果镜腿发热明显,再炫酷的功能也挡不住用户把它摘下来的冲动。很多早期AR产品没能打开消费市场,不是功能不够强,而是佩戴体验过不了关——用户连“愿意一直戴”都做不到,再强的AI能力也没有用武之地。
但“减轻几克”从来不是换一种更轻的材料这么简单。它是一道牵一发而动全身的系统工程,每一个部件的调整,都会倒逼其他环节重新平衡。
比如这次方案中用到的超薄存储芯片,厚度只有约0.5毫米。为了塞进宽度仅1厘米左右的镜腿,它不能像传统主板一样平铺摆放,必须和主芯片堆叠焊接,靠立体布局省出横向空间。但芯片堆叠不是把两片芯片粘在一起就完事:堆叠后的散热路径会变长,局部热密度会上升,既要保证信号传输稳定,又要控制焊接良率,还要兼顾结构抗摔性能,任何一个环节没处理好,都会变成产品的短板。
另一边的光波导镜片同样如此。它负责把微型投影的画面精准引导到人眼,既要保证足够的亮度、色彩准确度和视野范围,又要控制镜片厚度,还要维持普通眼镜的透光率和外观。如果一味追求显示效果把光波导做厚,整机重量会直接超标;如果为了轻薄牺牲光学参数,用户在户外看不清画面,产品同样失去实用价值。
更难的是所有参数之间的强耦合关系:芯片性能提上去,功耗和散热压力会同步增加;散热结构占了空间,电池容量就要缩水;电池做大一点保证续航,重量和体积又会反弹;镜腿做细提升佩戴感,留给元器件的布局空间会进一步压缩。用户感受到的只是“这副眼镜轻了一点”,但产业链要解决的,是一组彼此矛盾、必须反复取舍的系统问题。没有哪一家企业能靠单点突破解决所有问题,也没有哪一个参数可以脱离整体约束单独拉满。
从实验室样品到百万级量产,中间隔着整条制造能力
光波导不是什么新鲜概念。早在十几年前,行业里就已经能做出实验室级别的光波导样品,实现基础的图像显示效果。但直到今天,消费级市场上真正成熟的光波导产品依然不多,核心瓶颈从来不是“能不能做出来”,而是“能不能稳定量产”。
实验室和量产线,完全是两套评价体系。
实验室里做样品,可以为一片镜片反复调试参数,花几天时间打磨一件成品,良率哪怕只有百分之一也没关系,只要有一片能亮,就算技术验证成功。但面向消费市场的量产,要求的是每一批、每一片产品的亮度、色彩、透光率都保持高度一致,要经得起高低温、跌落、长时间使用的可靠性测试,同时还要把良率提上来、把成本打下去。差几个百分点的良率,对应的就是成倍的成本差异;工艺稳定性差一点,终端产品的故障率就会高到用户无法接受。
今年6月国内首条光波导晶圆光刻、刻蚀生产线正式投产,这件事的意义远不止“生产速度变快”这么简单。它标志着国内光波导制造开始从传统的单件加工模式,转向效率更高、一致性更强的晶圆级制造。当工艺逐步标准化,产能爬坡、良率提升、成本下降才会进入正向循环——只有当一片光波导镜片的成本降到消费者可接受的区间,同时品质足够稳定,它才有可能从高端尝鲜的小众产品,走进更广泛的日常消费场景。
这也是所有AI硬件都要面对的现实:实验室里的“首次实现”“技术突破”固然重要,但真正决定市场规模的,永远是生产线上能不能稳定完成第一万次、第一百万次复制。很多技术在实验室里看起来前途无量,倒在了量产的门槛前,不是原理不对,而是制造工艺、良率控制、成本控制跟不上。AI硬件的竞争,早晚会从技术参数的比拼,落到制造能力的硬碰硬上。
不再是零件简单相加:产业链从“按图供货”走向“共同定义”
过去谈消费电子产业链,大家习惯的模式是整机厂做产品定义,出详细的设计图纸,供应商按要求供货,彼此边界清晰。你给我参数,我交你零件,各司其职。但到了AI眼镜这个品类,这套玩法已经走不通了。
原因还是前面提到的系统耦合性太强。如果芯片厂商只盯着自己的性能指标,把算力做上去却压不住功耗,送到整机厂手里,根本塞不进纤细的镜腿;如果光学厂商只追求极致的显示效果,把镜片做厚、功耗做高,整机的重量和续航会直接崩盘;如果材料厂商只考虑轻量化,忽略了结构强度和散热能力,产品的可靠性又过不了关。任何一个环节闭门造车做出来的最优解,放到整机系统里都可能变成灾难。
所以AI硬件走到今天,需要的早已不是简单的供应关系,而是从产品定义阶段就启动的深度协同设计。光学企业要提前知道整机的重量预算、外观约束和显示目标,在边界内做光学方案的最优解;芯片企业要理解真实的使用场景,在性能和功耗之间找到最贴合用户需求的平衡点;结构与材料企业要提前介入,和上下游一起打磨重量、散热、可靠性的综合方案。
这次进博会上六家企业共同推出一套方案,反映的正是这种产业变化。它不是六家供应商把各自的零件凑在一起拼成成品,而是从项目初期就站在同一张桌子前,一起定指标、一起做取舍、一起调方案。产业链的角色正在发生微妙的变化:从过去“你设计、我制造”的按图供货,慢慢走向“一起定义、一起研发”的深度绑定。
这种变化也在重构产业链的价值分配。过去话语权更多集中在终端品牌手里,供应商的可替代性强,议价空间有限。但在AI硬件时代,有核心技术能力、又能深度参与前端协同的供应商,会在产品定义阶段就掌握更多话语权,也会分到更多的产业价值。未来的AI硬件竞争,也不再是单个品牌之间的比拼,而是一条条产业链生态的整体较量。
把复杂留给产业链,把简单交给用户
消费者永远不会为技术本身买单。他们不会因为一副眼镜用了多少层光波导、堆叠了多少颗芯片、采用了什么新材料,就心甘情愿地掏钱。用户最终评判产品的标准,永远是最朴素的几个问题:戴着舒不舒服?能不能用一整天?户外阳光下看不看得清?系统稳不稳定?价格贵不贵?
这就意味着,所有的技术复杂度,所有的工程难题,所有的取舍平衡,都必须藏在用户看不见的地方。产业链要做的,就是把复杂留给自己,把简单、自然、无感的体验交到用户手上。用户感知不到技术的存在,只觉得“这副眼镜很好用”,才是产品真正的成功。
从这个角度看,AI眼镜带来的产业机会,从来都不只属于终端品牌商。上游的光学器件、微显示方案、存储芯片、先进封装技术、轻量化材料,中游的系统集成、整机制造,每个环节都能在新的产业格局里找到自己的位置。过去在传统消费电子产业链里偏中上游的企业,只要有足够的技术积累和协同能力,都有可能在AI硬件的浪潮里拿到新的入场券。
但机会从来不等于确定性。AI眼镜想要形成真正的大规模消费市场,前面还横着好几道关卡:续航能不能跟上日常使用的强度?佩戴舒适度能不能达到普通眼镜的水平?耐用性和维修成本能不能被用户接受?隐私安全问题能不能得到妥善解决?内容和服务生态能不能跟上硬件的普及速度?最终的售价能不能降到大众消费的区间?这些问题,都不是靠某一项技术突破就能解决的,需要整条产业链一步步往前拱。
对产业链上的企业来说,最忌讳的就是盲目追逐概念热度。蹭上AI眼镜的概念很容易,拿出能落地、能量产、能经得起用户检验的方案很难。既要保持对新需求的敏感度,提前布局技术和产能,也要沉得住气,在工艺、良率、协同能力上扎硬寨,不能总想着靠一个概念就吃到红利。
正如行业人士奥斯汀所观察到的,AI硬件的竞争正在进入一个全新的阶段。单点技术创新依然重要,但决定一款产品能走多远、一个赛道能做多大的,将越来越取决于产业链的协同效率、系统的工程整合能力,以及大规模的稳定制造能力。
一副眼镜背后站着六家企业,这不是产品不够成熟的表现。恰恰相反,它说明AI终端正在从过去的概念展示、Demo演示,慢慢走向需要被认真制造、反复验证、长期交付的真实消费品。
过去很长一段时间里,大家讨论AI硬件,总喜欢聊“下一个颠覆性功能”“下一代革命性技术”。但越往后走越会发现,功能只是浮在水面上的冰山一角,水面之下的产业链能力,才是真正托住整个行业的底盘。对中国的消费电子产业来说,我们从来不缺单点技术的突破能力,也不缺快速跟进的执行力,真正的考验在于,能不能把整条链的力量拧到一起,用最快的协同速度、最强的制造能力,把一项项前沿技术,真正变成普通人戴得住、用得起、愿意长期用的产品。
这件事,从来不是一家企业的战斗。


